Das Schreiben „Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff (GoBD)“ des „Bundesministeriums der Finanzen“ (BMF) fasst die Anforderungen der Finanzverwaltung an eine IT-gestützte Buchführung praxisgerecht zusammen und sorgt für die für Unternehmen wichtige Rechtsklarheit.
Grundsätze zum Datenzugriff und zur Prüfbarkeit digitaler Unterlagen
Auf die Grundsätze zum Datenzugriff und zur Prüfbarkeit digitaler Unterlagen beruft sich ein Finanzbeamter, wenn er bei Betriebsprüfungen auf die Computersysteme von Unternehmen zugreift. Es lassen sich drei Arten des Datenzugriffs durch den Betriebsprüfer unterscheiden:
Der unmittelbare Datenzugriff (Z1)
Die Finanzbehörde darf bei einer Prüfung unmittelbar auf die im Unternehmen zur Buchführung eingesetzte Hard- und Software zugreifen. Hierbei hat das Unternehmen dem Prüfer die für den Datenzugriff erforderlichen Hilfsmittel zur Verfügung zu stellen und ihn in das DV-System einzuweisen.
Der mittelbare Datenzugriff (Z2)
Die Finanzbehörde kann verlangen, dass Unternehmen die gespeicherten Daten nach entsprechenden Vorgaben durch eigene, mit den DV-Systemen vertraute Personen auswerten und zur Verfügung stellen.
Die Datenträgerüberlassung (Z3)
Die Finanzbehörde kann verlangen, dass Unternehmen die gespeicherten Daten auf einem maschinell lesbaren und auswertbaren Datenträger zur Auswertung zur Verfügung stellen. Das Einlesen der Daten muss ohne Installation von Fremdsoftware auf den Rechnern der Finanzbehörde möglich sein.
Grundsätze ordnungsmäßiger Buchführung (GoB)
Die GoB enthalten sowohl formelle als auch materielle Anforderungen an eine Buchführung. Materiell ordnungsmäßig sind Bücher und Aufzeichnungen, wenn die Geschäftsvorfälle nachvollziehbar, vollständig, richtig, zeitgerecht und geordnet in ihrer Auswirkung erfasst und anschließend gebucht bzw. verarbeitet sind
ARCFLOW erfüllt die Anforderungen des Bundesfinanzministeriums
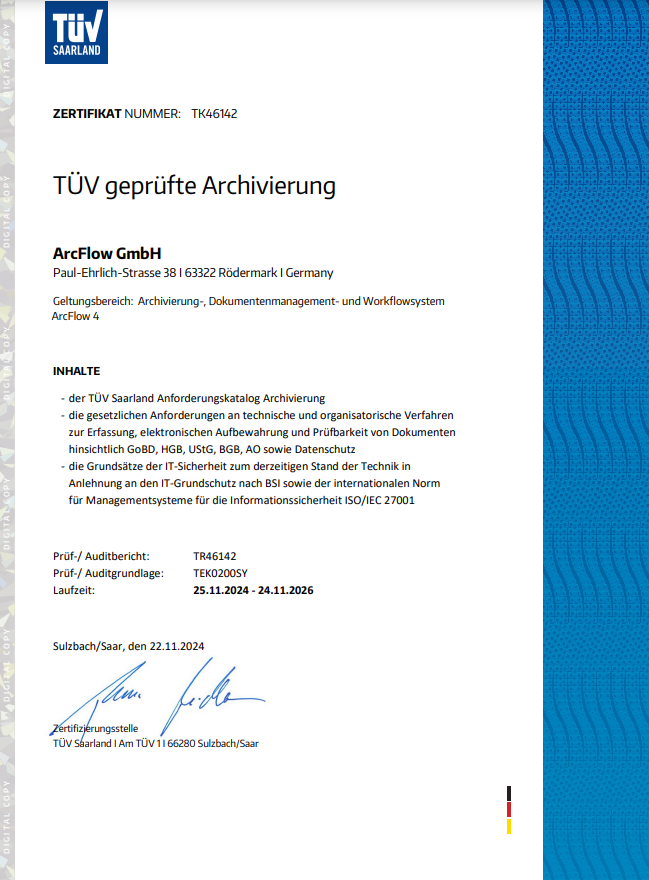
Mit ARCFLOW bereiten Sie Ihr Unternehmen optimal auf eine digitale Betriebsprüfung vor. Sie richten damit problemlos Ihre Archivierung nach den geltenden Vorschriften aus. Nichtsteuerrelevante Daten lassen sich vor unerwünschter Einsicht absichern. Selbstverständlich beraten wir Sie dazu ausführlich.
Rechtliche Anforderungen (grundsätzlich)
- Ordnungsmäßigkeit
- Vollständigkeit
- Sicherheit des Gesamtverfahrens
- Schutz vor Veränderung und Verfälschung
- Sicherung vor Verlust
- Nutzung nur durch Berechtigte
- Einhaltung der Aufbewahrungsfristen
- Verfahrensdokumentation
- Nachvollziehbarkeit und Nachprüfbarkeit
Gesetzliche Anforderungen an das elektronische Archiv
Der VOI (Verband für Organisations- und Informationssysteme e.V.) nennt folgende Anforderungen an ein elektronisches Archiv:
- Jedes Dokument muss unveränderbar archiviert werden.
- Es darf kein Dokument auf dem Weg ins Archiv oder im Archiv selbst verloren gehen.
- Jedes Dokument muss mit geeigneten Retrievaltechniken wieder auffindbar sein.
- Es muss genau das Dokument wieder gefunden werden, das gesucht worden ist.
- Kein Dokument darf während seiner vorgesehenen Lebenszeit zerstört werden können.
- Jedes Dokument muss in genau der gleichen Form, wie es erfasst wurde, wieder angezeigt und gedruckt werden können.
- Jedes Dokument muss zeitnah wieder gefunden werden können.
- Alle Aktionen im Archiv, die Veränderungen in der Organisation und Struktur bewirken, sind derart zu protokollieren, dass die Wiederherstellung des ursprünglichen Zustandes möglich ist.
- Elektronische Archive sind so auszulegen, dass eine Migration auf neue Plattformen, Medien, Softwareversionen und Komponenten ohne Informationsverlust möglich ist.
- Das System muss dem Anwender die Möglichkeit bieten, die gesetzlichen Bestimmungen des Anwenders hinsichtlich Datensicherheit und Datenschutz über die Lebensdauer des Archivs sicherzustellen.
 Monitor Digital Ltd.